norisbank

Screenshots
Details
- Bewertung
- 4,4
- Version
- 3.34.2.41346
- Entwickler
- norisbank GmbH
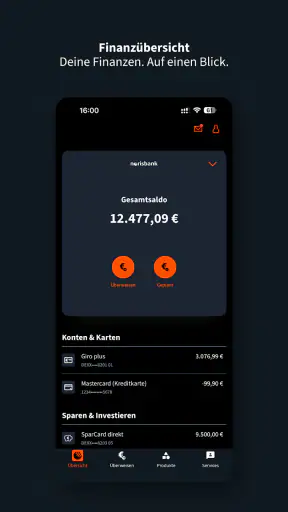
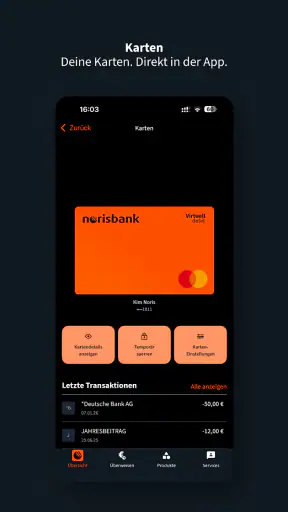
Banking unterwegs klingt zunächst selbstverständlich: App öffnen, Kontostand prüfen, Überweisung erledigen, fertig. In meinem Alltag entscheidet sich der tatsächliche Nutzen aber oft an einem weniger sichtbaren Punkt – an der Verbindung. Genau dort habe ich die norisbank besonders aufmerksam ausprobiert. Die kostenlose Finanz-App der norisbank GmbH soll mir weltweit einen schnellen Blick auf meine Finanzen ermöglichen, und ihre Stärke liegt tatsächlich darin, Bankgeschäfte aus dem festen Rahmen von Filiale und Desktop herauszuholen. Gleichzeitig merkt man bei jeder mobilen Banking-Anwendung, wie abhängig manche Schritte von Internetzugang, sicherer Anmeldung und einem stabilen Ablauf sind.
Mein Eindruck fällt insgesamt positiv aus, aber nicht völlig unkritisch. Die App ist für Menschen interessant, die ihr norisbank-Konto regelmäßig vom Smartphone aus verwalten möchten und dabei eine übersichtliche, direkte Lösung suchen. Wer dagegen eine bankübergreifende Haushaltszentrale, besonders ausführliche Finanzplanung oder eine Anwendung für viele verschiedene Konten erwartet, sollte seine Erwartungen etwas anpassen. Hier geht es vor allem um den mobilen Zugang zur eigenen norisbank-Finanzwelt – nicht um ein umfassendes Vermögenscockpit.
Banking, wenn die Verbindung gerade nicht ideal ist
Der erste praktische Unterschied zwischen einer Banking-App und einer gewöhnlichen Notiz- oder Taschenrechner-App zeigt sich sofort: Für aktuelle Kontoinformationen muss die Anwendung mit den Bankdiensten kommunizieren. Wenn ich unterwegs den Kontostand kontrolliere, eine Buchung nachvollziehen oder eine Zahlung anstoßen möchte, ist eine funktionierende Verbindung deshalb ein wichtiger Teil des Erlebnisses. Die Oberfläche kann noch so klar sein – ohne erreichbare Bankdienste lässt sich ein aktueller Finanzstatus nicht einfach aus dem Gerät herauslesen.
Das ist kein spezielles Problem dieser Anwendung, aber es beeinflusst, wie ich sie im Alltag einplane. Im heimischen WLAN fühlt sich der Zugriff meist selbstverständlich an. Unterwegs kann die Situation anders sein: in einem Gebäude mit schwachem Empfang, während einer Zugfahrt, in einer überfüllten Veranstaltungshalle oder beim Wechsel zwischen WLAN und Mobilfunk. Gerade dann sollte man eine Überweisung nicht erst in dem Moment beginnen, in dem man dringend eine Zahlung nachweisen muss.
Mein sinnvollster Umgang damit ist, wichtige Vorgänge nicht bis zur letzten Minute aufzuschieben. Wenn ich weiß, dass eine Rechnung noch am selben Tag erledigt werden muss, öffne ich die App lieber vorher bei stabiler Verbindung, prüfe die Empfängerdaten in Ruhe und lasse mir Zeit für die Sicherheitsbestätigung. Das klingt banal, verhindert aber hektische Wiederholungen. Ein abgebrochener Vorgang ist nicht automatisch ein fehlgeschlagener Vorgang; bevor ich erneut sende, prüfe ich deshalb zuerst, ob die Buchung bereits übernommen wurde oder ob sie noch als ausstehender Schritt erscheint.
Besonders nützlich ist die App in Situationen, in denen ich nur eine kurze Finanzkontrolle brauche. Beim Einkauf kann ich prüfen, ob eine erwartete Zahlung bereits berücksichtigt wurde. Nach einem Restaurantbesuch kann ich die entsprechende Kontobewegung später nachvollziehen. Auf Reisen bekomme ich einen direkten Eindruck davon, was auf dem Konto passiert, statt mich auf einen veralteten Stand oder auf Erinnerungen zu verlassen. Der Vorteil entsteht also nicht nur durch einzelne Funktionen, sondern durch die kurze Distanz zwischen Frage und Antwort.
Was bei schwachem Netz anders wirkt
Bei einem instabilen Netz ist Geduld wichtiger als schnelles Tippen. Ich würde die App nicht in einem Funkloch öffnen, um dort mehrere Schritte vorzubereiten und darauf zu hoffen, dass alles später automatisch weiterläuft. Für eine Finanzanwendung ist es vernünftiger, jeden Vorgang erst bei verlässlicher Verbindung zu starten und den Abschluss eindeutig abzuwarten. Das gilt besonders bei Überweisungen, weil ein erneutes Absenden aus Unsicherheit zu unnötigen Doppelprüfungen führen kann.
Für reine Planung, etwa das Überlegen eines Betrags oder das Sortieren meiner nächsten Zahlungen, reicht mir oft eine separate Notiz. Den verbindlichen Schritt erledige ich dann bewusst in der norisbank-App, wenn die Verbindung stabil ist. Diese Trennung ist ein kleiner, aber hilfreicher Arbeitsablauf: Die App bleibt der Ort für den tatsächlichen Bankvorgang, während ich Überlegungen nicht von einer gerade verfügbaren Datenverbindung abhängig mache.
Unterwegs zählt nicht nur der Empfang
Mobile Nutzung bedeutet auch, dass ich meine Umgebung berücksichtigen muss. In der Bahn, im Café oder am Flughafen ist nicht nur die Geschwindigkeit der Verbindung entscheidend. Ebenso wichtig ist, ob andere Personen den Bildschirm sehen können und ob ich mich bei einem sensiblen Schritt konzentrieren kann. Ich vermeide es, längere Finanzvorgänge in Situationen anzustoßen, in denen ich ständig unterbrochen werde. Ein ruhiger Moment mit stabiler Verbindung ist für mich wertvoller als der Versuch, alles nebenbei zu erledigen.
Auf Reisen zeigt sich eine weitere Stärke des mobilen Zugangs: Ich muss nicht auf einen Computer warten, um einen Kontovorgang zu kontrollieren. Das ist praktisch, wenn eine Unterkunft, ein Mietwagen oder eine unerwartete Ausgabe den eigenen Finanzrahmen verändert. Gleichzeitig sollte man sich nicht einreden, dass „weltweit im Blick“ automatisch bedeutet, dass jeder Ort dieselbe technische Zuverlässigkeit bietet. Im Ausland können Mobilfunk, WLAN-Qualität und Sicherheitsbedingungen unterschiedlich sein. Ich plane daher bei wichtigen Zahlungen einen zeitlichen Puffer ein und verlasse mich nicht auf den allerletzten möglichen Moment.
Für den Alltag mit einem einzigen Hauptkonto wirkt die Anwendung angenehm direkt. Ich muss nicht erst aus mehreren Finanzdiensten die richtige Bank auswählen. Wer allerdings mehrere Konten bei unterschiedlichen Instituten zusammenführen möchte, denkt wahrscheinlich eher an eine bankenübergreifende Finanz-App. Solche Alternativen können bei Gesamtübersicht, Kategorien und Haushaltsplanung stärker sein. Dafür bringen sie oft mehr Einrichtung und mehr Komplexität mit. Die norisbank-Lösung gefällt mir gerade dann besser, wenn ich schnell zu meinem norisbank-Konto gelangen möchte, statt ein großes Finanzsystem zu pflegen.
Ein realistischer Ablauf: Rechnung vor dem Wochenende
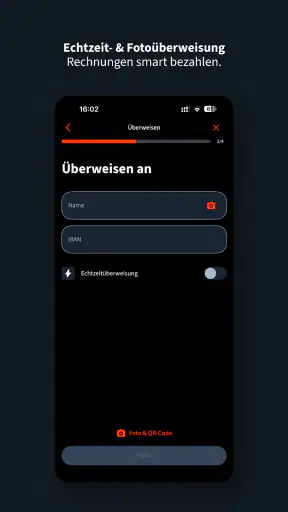
Ein typischer Fall sieht bei mir so aus: Am Freitag fällt mir auf, dass eine Rechnung noch bezahlt werden muss, während ich bereits unterwegs bin. Ich öffne die App nicht direkt im Gedränge, sondern warte auf einen Moment mit guter Verbindung. Dann prüfe ich den Kontostand, kontrolliere den Empfänger und den Betrag und achte darauf, ob die Sicherheitsfreigabe vollständig abgeschlossen wird. Danach verlasse ich mich nicht allein auf das Gefühl, dass der Vorgang „wohl durchgegangen“ ist, sondern sehe noch einmal nach dem Status.
Der eigentliche Vorteil liegt hier in der kurzen Kette: prüfen, ausführen, kontrollieren. Ohne App würde ich den Vorgang wahrscheinlich auf später verschieben oder einen Computer suchen. Die Einschränkung bleibt, dass jeder dieser Schritte von einem funktionierenden Zugang und meiner Aufmerksamkeit abhängt. Wenn ich gerade in einem Tunnel sitze oder nur noch wenige Prozent Akku habe, ist das kein guter Zeitpunkt für eine wichtige Zahlung.
Wenn etwas nicht sofort funktioniert
Bei mobilen Finanzdiensten gehört Wiederherstellung zum Nutzungserlebnis. Ein Verbindungsabbruch, eine abgelaufene Sitzung oder eine unterbrochene Sicherheitsprüfung kann dazu führen, dass ich nicht sofort weiß, an welcher Stelle ich weitermachen soll. In solchen Momenten hilft mir ein langsames Vorgehen mehr als hektisches Zurückspringen: Verbindung prüfen, App erneut öffnen, den Kontostand oder die Umsatzübersicht kontrollieren und erst danach entscheiden, ob ein Vorgang neu gestartet werden muss.
Das ist auch der wichtigste Tipp, den ich neuen Nutzern geben würde: Bei unklarem Status niemals vorschnell denselben Auftrag ein zweites Mal absenden. Erst die sichtbaren Kontobewegungen und den aktuellen Vorgangsstand prüfen. Falls weiterhin Zweifel bestehen, ist der direkte Kontakt zur Bank die bessere Lösung als wiederholtes Tippen. Eine App kann den Zugang erleichtern, aber sie ersetzt nicht die Klärung eines wirklich unklaren Zahlungsstatus.
Bei einem Gerätewechsel oder nach einer Neuinstallation würde ich außerdem damit rechnen, dass die sichere Einrichtung Aufmerksamkeit verlangt. Banking ist kein Bereich, in dem ich Zugangsdaten oder Bestätigungsschritte nebenbei erledige. Ich halte die notwendigen Informationen bereit, nutze eine vertrauenswürdige Verbindung und plane genügend Zeit ein. Wer die Anwendung nur einmal im Jahr öffnen möchte, könnte den Einstieg deshalb als aufwendiger empfinden als jemand, der regelmäßig damit arbeitet.
Die aktuelle Version 3.34.2.41346 zeigt, dass die App fortlaufend als konkrete Softwareversion gepflegt wird. Für mich ist das weniger ein Grund, jede Änderung automatisch zu feiern, als ein Hinweis darauf, dass die Nutzung mit einem aktuellen Betriebssystem und einer zeitgemäßen Geräteumgebung sinnvoll ist. Unterstützt wird Android ab Version 9. Wer ein sehr altes Smartphone verwendet, sollte vor der Installation prüfen, ob das eigene Gerät diese Voraussetzung erfüllt.
Bewusst mit mobilen Daten umgehen
Eine Banking-App gehört für mich zu den Anwendungen, bei denen ich nicht unnötig lange verbunden bleiben muss. Ich öffne sie für einen konkreten Zweck, erledige die Kontrolle oder Zahlung und schließe sie anschließend wieder. Das spart nicht nur Datenvolumen, sondern reduziert auch die Zeit, in der sensible Informationen auf dem Bildschirm sichtbar sind. Für kurze Kontrollen ist dieser gezielte Umgang angenehmer als das ständige Aktualisieren aus Gewohnheit.
Im WLAN zu Hause ist die Nutzung meist bequem, unterwegs greife ich eher dann auf die App zu, wenn der Vorgang wirklich ansteht. In öffentlichen WLANs bin ich zurückhaltend und bevorzuge für wichtige Bankgeschäfte eine Verbindung, der ich vertraue. Das ist keine Besonderheit der norisbank, sondern eine vernünftige Grundregel für mobile Finanzanwendungen. Wer häufig im Ausland unterwegs ist, sollte zusätzlich den eigenen Mobilfunktarif und mögliche Einschränkungen im Blick behalten, damit eine notwendige Sicherheitsbestätigung nicht an fehlender Verbindung scheitert.
Ein weiterer praktischer Punkt ist die Bildschirmumgebung. Ich sperre das Gerät nach der Nutzung und lasse die App nicht geöffnet liegen, wenn andere Personen mein Smartphone sehen könnten. Gerade weil die Anwendung schnellen Zugriff auf persönliche Finanzinformationen bietet, ist Bequemlichkeit immer mit Eigenverantwortung verbunden. Die beste mobile Lösung kann nicht verhindern, dass jemand ein ungesichertes Gerät in die Hand bekommt oder dass ich eine Zahlung unter Zeitdruck falsch prüfe.
Für wen die norisbank-App gut passt
Ich sehe die App vor allem bei norisbank-Kunden, die ihr Konto regelmäßig selbstständig vom Smartphone verwalten möchten. Sie passt zu Menschen, die unterwegs den Überblick behalten, Überweisungen nicht an einen Desktop binden und ihre Bankgeschäfte lieber in kurzen, klaren Sitzungen erledigen. Auch für Nutzer, die auf Reisen nicht auf den nächsten Computer warten möchten, ist der mobile Zugang ein echter Komfortgewinn.
Die Reichweite der Anwendung zeigt sich auch an ihrer großen Nutzerbasis: Sie wurde bereits über fünfhunderttausendmal installiert und kommt im Durchschnitt auf 4,4 Sterne bei ungefähr neunundzwanzigtausend Bewertungen. Diese Zahlen machen sie nicht automatisch zur besten Banking-App für jede Person, sie sprechen aber dafür, dass die mobile Nutzung für viele Menschen grundsätzlich funktioniert und angenommen wird.
Die Altersfreigabe „USK ab 0 Jahren“ ist bei einer Finanz-App eher eine formale Einordnung als ein Kaufargument. Wichtiger ist für mich, ob Erwachsene mit der Bedienung zurechtkommen und ob sie ihre Sicherheitsentscheidungen bewusst treffen. Die Anwendung ist kostenlos, was den Einstieg erleichtert; mögliche Kosten einzelner Bankleistungen hängen jedoch nicht allein davon ab, dass die App selbst gratis angeboten wird. Ich würde deshalb App-Preis und Kontomodell gedanklich getrennt betrachten.
Wann eine andere Lösung sinnvoller ist
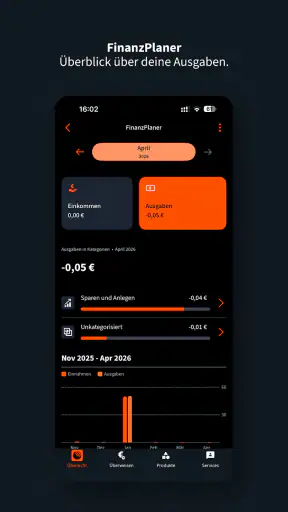
Wer seine Ausgaben über mehrere Banken hinweg analysieren, Budgets nach Kategorien führen oder gemeinsame Haushaltsziele detailliert verwalten möchte, könnte mit einer spezialisierten Finanzübersicht besser bedient sein. Die norisbank-App ist für mich in erster Linie der direkte mobile Zugang zum norisbank-Banking. Sie ersetzt keine umfassende Finanzplanung, wenn genau diese Planungsfunktionen im Mittelpunkt stehen.
Auch wer fast ausschließlich am Laptop arbeitet und mobile Bankgeschäfte selten benötigt, wird den größten Vorteil möglicherweise nicht spüren. In diesem Fall ist eine App kein notwendiger Mittelpunkt des Bankalltags. Umgekehrt ist sie für Menschen mit häufigen Ortswechseln deutlich interessanter. Der entscheidende Trade-off lautet für mich: weniger Distanz und mehr Flexibilität unterwegs gegen die Abhängigkeit von Smartphone, Verbindung und sicherem Zugriff.
Mein Fazit fällt deshalb klar, aber nicht blind begeistert aus. Die norisbank-App macht das tägliche Banking beweglicher und ist besonders dann überzeugend, wenn ich schnell den Kontostand prüfen oder einen konkreten Vorgang vom Smartphone aus erledigen möchte. Ihre Qualität zeigt sich nicht in spektakulären Extras, sondern in der praktischen Verkürzung des Weges zwischen Finanzfrage und Handlung.
Gleichzeitig sollte ich sie nicht wie eine gewöhnliche Offline-App behandeln. Für aktuelle Informationen und verbindliche Bankvorgänge brauche ich eine funktionierende Verbindung, Ruhe und einen klaren Blick auf den Abschluss. Wenn ich diese Grenzen einplane, arbeitet die Anwendung zuverlässig als mobiles Werkzeug. Meine Empfehlung gilt deshalb vor allem norisbank-Kunden, die direkt, regelmäßig und bewusst vom Smartphone aus bankieren möchten. Wer dagegen eine zentrale Analyseplattform für viele Banken sucht, sollte eine andere Kategorie von App wählen.
Entwickelt wird die Anwendung von norisbank GmbH. Seit dem Start am 05.12.2013 hat sie sich als fester mobiler Zugang für die eigenen Finanzgeschäfte etabliert. Für mich bleibt sie eine gute kostenlose Ergänzung zum Konto – nicht, weil sie jede finanzielle Aufgabe übernimmt, sondern weil sie den wichtigen Teil unterwegs schnell erreichbar macht, solange Netz, Gerät und Aufmerksamkeit zusammenspielen.


